Banco Inter: Guia para Abrir Conta e Ter Cartão Aprovado

⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- Por Que o Banco Inter é uma Escolha Sólida Entre os Bancos Digitais
- O Que os Bancos Realmente Analisam: O Rating Bancário, Não o Score
- Passo a Passo Completo: Como Abrir Conta no Banco Inter pelo Aplicativo
- Os Dados Pessoais: O Que Preencher e o Que Evitar
- Endereço e Dados Profissionais — Os Erros Que Mais Reprovam Cadastros
- Finalizando o Cadastro: O Que Fortalece Seu Relacionamento com o Banco Inter
- Conclusão — O Que Fazer Enquanto Aguarda a Aprovação
A maioria das pessoas tenta abrir conta no Banco Inter do jeito errado — e não percebe até receber a negativa no cartão. O processo parece simples: baixar o app, preencher os dados, tirar uma foto do documento. Mas o que acontece por baixo desse fluxo é muito mais sofisticado do que parece, e cada campo preenchido de forma descuidada pode custar caro lá na frente.
O que a maioria dos guias não conta é que o score do Serasa não é o que os bancos usam para liberar crédito. Existe um sistema paralelo, interno, chamado rating bancário — uma nota que cada banco atribui ao seu perfil com base em comportamentos, consistência de dados e histórico de relacionamento. Essa distinção muda tudo. Você pode ter um score razoável e ainda assim receber um limite mínimo ou uma recusa porque seu rating está em D.
Este artigo existe para acabar com essa lacuna. Você vai saber exatamente o que preencher, o que evitar e como chegar no final do cadastro com as melhores chances de sair com o cartão de crédito Banco Inter aprovado — desde o primeiro dia de conta.
Leia também
- Rating Bancário: O Que o Banco Analisa Para Aprovar ou Negar Crédito
- Como Aumentar o Limite no Banco Inter: O Passo a Passo que Quase Ninguém Conhece
- Score Alto, Crédito Negado? Conheça o Rating Bancário
Por Que o Banco Inter é uma Escolha Sólida Entre os Bancos Digitais
O banco digital que mais se parece com um banco tradicional — e por que isso importa
O Banco Inter não é uma fintech simples com conta de pagamento e pouco mais. É um banco digital completo: conta corrente, cartão de crédito, investimentos, seguros e até marketplace dentro do mesmo aplicativo. Essa estrutura importa muito para quem está buscando crédito.
Quando um banco tem mais produtos, ele tem mais incentivo para aprovar o cliente. O relacionamento bancário vale dinheiro para os dois lados — quanto mais você usa o banco, mais ele quer te oferecer. Isso cria um ambiente mais favorável para quem busca limite de crédito do que o de fintechs que só oferecem conta de pagamento sem profundidade de relacionamento.
Enquanto algumas plataformas digitais existem apenas para transferências e pagamentos, o Inter permite construir um histórico bancário real. E é exatamente esse histórico que alimenta o rating ao longo do tempo. Por isso, fazer o cadastro corretamente — e não de qualquer jeito — tem impacto direto no crédito que você vai conseguir.
O Que os Bancos Realmente Analisam: O Rating Bancário, Não o Score
O que é o rating bancário e como ele funciona
Rating bancário é uma nota interna que cada banco atribui ao perfil do cliente. Ele não é público, não aparece no Serasa, não é consultado no SPC e não tem nada a ver com o score de crédito convencional. É um sistema paralelo, calculado internamente por cada instituição financeira com base nos dados que ela mesma coleta.
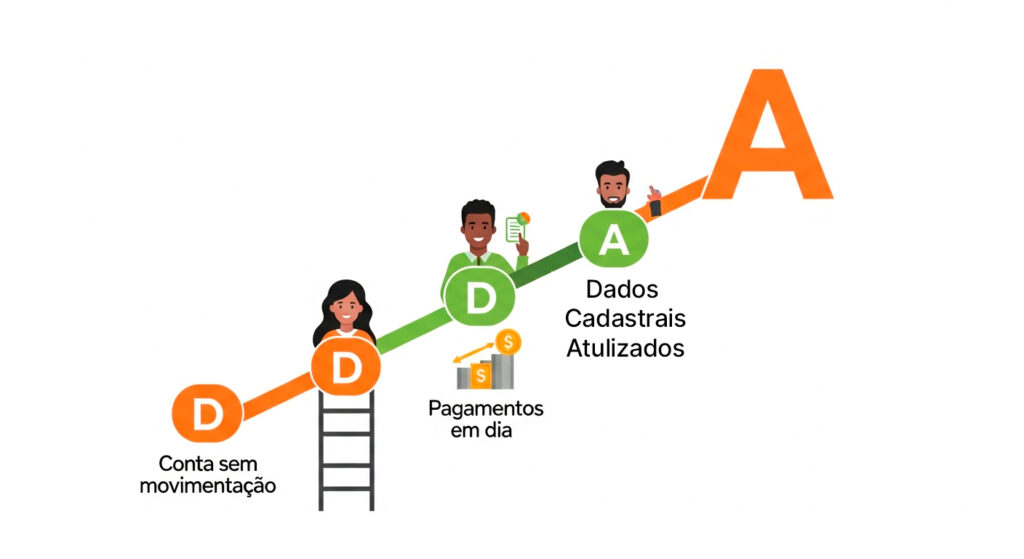
A escala vai de A até D: a letra A representa o cliente ideal — baixo risco, alta probabilidade de aprovação e bom limite. A letra D representa o cliente de alto risco — crédito travado ou aprovado com limite mínimo, muitas vezes abaixo do que seria útil no dia a dia.
Essa nota é calculada com base em múltiplos fatores:
- Histórico de pagamentos
- Tempo de relacionamento bancário
- Renda declarada e sua consistência
- Coerência dos dados cadastrais
- Comportamento de consumo e movimentação
Tudo que você informa no cadastro — e tudo que você faz depois que a conta é aberta — alimenta esse cálculo continuamente.
Por que a letra D está travando a sua aprovação de crédito
Muitos leitores acreditam que o problema está no CPF negativado ou no score baixo. Mas o bloqueio real pode ser o rating D — e ele é atribuído mesmo para pessoas sem dívidas ativas, apenas por comportamentos percebidos como risco pelo sistema.
Alguns comportamentos que geram rating D são mais comuns do que parecem:
- Abrir muitas contas em curto período
- Deixar a conta digital Banco Inter sem movimentação por semanas
- Declarar renda inconsistente com o histórico em outros bancos
- Solicitar crédito múltiplas vezes seguidas em instituições diferentes
O ponto importante é este: o rating D não é permanente. Ele pode ser revertido com as ações certas — e abrir uma conta da forma correta já é uma dessas ações. O cadastro bem feito não garante aprovação imediata do cartão, mas cria a base para que o banco veja você como um cliente de baixo risco desde o primeiro momento.
Como identificar e começar a melhorar o seu rating
Não existe portal público para consultar o rating — cada banco calcula o seu próprio, de forma sigilosa. Mas o comportamento do banco dá sinais claros: limite muito baixo ou recusa de crédito sem justificativa são indicativos de que o rating está comprometido.
Melhorar o rating exige consistência ao longo do tempo:
- Movimentar a conta regularmente
- Pagar faturas no vencimento
- Manter dados cadastrais atualizados
- Não abrir múltiplas contas simultâneas em diferentes bancos
Cada uma dessas ações envia um sinal positivo ao sistema. O passo a passo nas próximas seções já está estruturado para maximizar o seu rating desde o primeiro contato com o banco.
Passo a Passo Completo: Como Abrir Conta no Banco Inter pelo Aplicativo
Baixando o aplicativo do Banco Inter
O aplicativo está disponível na App Store (para iOS) e no Google Play (para Android). Na busca, digite “Banco Inter” e atente para não baixar apps de terceiros que usam o nome do banco — o app oficial é publicado pelo próprio Banco Inter S.A.
Ao abrir o aplicativo pela primeira vez, você verá a tela de boas-vindas. A opção correta para quem ainda não tem conta é “Abrir minha conta”. Não use atalhos, não pule telas e siga o fluxo nativo do aplicativo do início ao fim.
Configurando as permissões iniciais
Logo no início, o app vai solicitar duas permissões principais: câmera e notificações.
- A permissão de câmera é obrigatória — sem ela, o envio de documentos e a selfie de verificação não funcionam, e o cadastro trava.
- A permissão de notificações é fortemente recomendada: mantém o canal de comunicação com o banco ativo, contribuindo para o relacionamento desde o primeiro dia.
Antes de iniciar a etapa de documentos, garanta que o ambiente tem boa iluminação natural ou artificial uniforme. Fotos mal iluminadas são um dos motivos mais comuns de reprovação na verificação de identidade.
Os Dados Pessoais: O Que Preencher e o Que Evitar
Por que o e-mail é uma parte crítica do cadastro
O campo de e-mail parece simples, mas carrega mais peso do que aparenta. Use um e-mail que você acessa com frequência e que já esteja vinculado a outros serviços e cadastros do seu dia a dia. Não use e-mails antigos, esquecidos ou criados especificamente para esta abertura de conta.
A instrução prática é simples: use o seu e-mail principal — o mesmo que você usa para receber confirmações de compra e comunicações importantes. Um e-mail que você não acessa regularmente prejudica o canal de contato com o banco e pode gerar inconsistências no cadastro.
CNH ou RG — qual documento usar para abrir conta no banco digital
Sempre que disponível, a recomendação é usar a CNH. O motivo é objetivo: a Carteira Nacional de Habilitação possui data de validade impressa no documento. Para o sistema do banco, um documento com validade é um indicador de credibilidade maior — significa que o titular manteve o cadastro atualizado junto a um órgão público.
O RG não possui data de validade obrigatória. Se você não tiver CNH, o RG funciona — mas ele deve estar em perfeito estado de conservação, com todos os dados legíveis e sem rasuras ou danos visíveis.
Como tirar a foto do documento e a selfie corretamente
Posicione o documento em uma superfície plana, totalmente enquadrado dentro da área indicada pelo app. Evite flash direto — o reflexo pode obscurecer dados e causar falha na leitura.
Na selfie, há uma dica específica que faz diferença real: remova os óculos antes de tirar a foto. O sistema de reconhecimento facial tem maior dificuldade em processar rostos com óculos, o que pode gerar falha na verificação e exigir reenvio. Evite também ambientes escuros ou com forte luz de fundo — o contraluz é inimigo do reconhecimento facial automatizado.
Endereço e Dados Profissionais — Os Erros Que Mais Reprovam Cadastros
Por que preencher o complemento do endereço aumenta sua confiabilidade
O campo “complemento” é ignorado por muita gente. Um endereço completo — com complemento, bloco, número de apartamento ou referência clara — é mais facilmente verificável pelos sistemas do banco. Endereços incompletos criam dúvida sobre a real localização do cliente.
A instrução é direta: preencha o endereço exatamente como consta nos Correios e no seu comprovante de residência. Qualquer divergência entre o que você declara e o que aparece no documento pode gerar inconsistência no sistema.
Profissão e empresa — seus dados serão cruzados automaticamente
O sistema do banco cruza a profissão declarada com bases de dados externas. Declarar uma profissão incompatível com a renda informada é um dos maiores gatilhos de inconsistência no cadastro.
Um exemplo concreto: declarar renda de R$ 8.000 como “auxiliar administrativo” em uma cidade de pequeno porte pode acionar uma flag automática. Seja preciso. Se você é autônomo, declare como autônomo. Se é MEI, declare como MEI. Não infle o cargo para parecer mais sólido financeiramente — o sistema detecta essas inconsistências.
Como declarar renda em banco digital — com ou sem Imposto de Renda
Para quem declara Imposto de Renda: use exatamente o valor declarado na última declaração como referência. A coerência entre o valor informado ao banco e o que consta no seu IR é verificada durante a análise do cadastro, e divergências podem reprovar o processo.
Para quem não declara IR — autônomos, profissionais informais, MEIs abaixo do teto de obrigatoriedade — a orientação é não inventar um número. O caminho correto é buscar um contador para formalizar a comprovação de renda. Um pró-labore ou uma declaração contábil são documentos aceitos pelos bancos digitais.
A regra geral é clara:
- Renda subdeclarada → gera limite baixo
- Renda superdeclarada → gera inconsistência e pode reprovar o cadastro inteiro
O que é patrimônio e como calculá-lo para o cadastro
Patrimônio é a soma dos seus bens: imóveis, veículos e outros ativos. Para calcular o valor de veículos, use a tabela FIPE como referência — é o padrão reconhecido pelos bancos.
Não inclua bens de terceiros nem o valor total de bens ainda financiados. Para bens financiados, inclua apenas o valor de mercado menos o saldo devedor. Se você não tiver patrimônio declarável, deixe o campo zerado — o sistema tem mecanismos para cruzar essas informações.
Finalizando o Cadastro: O Que Fortalece Seu Relacionamento com o Banco Inter
Como criar uma senha segura (e por que isso importa além da segurança óbvia)
Uma senha forte — combinando letras maiúsculas, minúsculas, números e caracteres especiais — não é apenas uma questão de proteção pessoal. Para os sistemas do banco, um cliente que cria uma senha segura demonstra comportamento responsável. Evite sequências óbvias como “123456” ou datas de nascimento.
Uma instrução importante: o Banco Inter nunca pede senha por telefone ou mensagem. Se alguém entrar em contato solicitando sua senha, é golpe — independentemente do que disser.
Por que criar a chave Pix já na abertura da conta
Criar a chave Pix Banco Inter imediatamente após a abertura da conta é uma das ações mais simples e mais estratégicas para iniciar o relacionamento bancário com o pé direito. Uma conta ativa desde os primeiros dias — com chave Pix cadastrada e movimentações reais — demonstra ao banco que você usa a conta de verdade, não apenas abriu e esqueceu.
Esse comportamento contribui positivamente para o rating bancário ao longo do tempo. Crie a chave usando o CPF ou o número de celular, que são as mais utilizadas. O e-mail pode ser adicionado como chave opcional posteriormente.
O que acontece após o envio — prazo e o que esperar
Após o envio do cadastro para abrir conta no Banco Inter, a análise dos documentos começa imediatamente. Em muitos casos a aprovação ocorre de forma rápida, mas o prazo pode variar conforme o volume de solicitações e a completude dos dados enviados.
Você receberá um e-mail ou notificação no app com o resultado. Se a conta for aprovada:
- O cartão virtual já fica disponível imediatamente no aplicativo — utilizável para compras online antes do cartão físico chegar
- O cartão físico é solicitado separadamente e chega em alguns dias úteis
- Caso haja alguma pendência de documentação, o próprio app indicará o que precisa ser corrigido
Conclusão — O Que Fazer Enquanto Aguarda a Aprovação
A diferença entre quem abre a conta e sai com o cartão de crédito Banco Inter aprovado e quem recebe uma negativa não está no acaso — está no rating bancário, no preenchimento cuidadoso de cada campo e na coerência entre os dados declarados. Quem entende isso chega ao banco com uma vantagem invisível, mas real.
Enquanto aguarda o retorno do banco, há três ações concretas para colocar em prática agora:
- Não solicite crédito em outros bancos simultaneamente. Múltiplas consultas ao CPF em sequência são registradas e podem impactar negativamente o seu rating antes mesmo de você receber uma resposta do Inter.
- Mantenha o celular e o e-mail cadastrados acessíveis. O banco pode precisar entrar em contato para validar alguma informação, e demora na resposta gera fricção desnecessária no processo.
- Já vá pensando na movimentação inicial da conta. Assim que a conta for aprovada, faça um depósito, realize um Pix, pague uma conta. O relacionamento bancário começa no primeiro uso — e cada movimentação conta para o seu rating desde o primeiro dia.
O sistema financeiro tem regras não escritas. Quem as conhece sai na frente — e agora você é um deles.



